(※イメージ画像となります)
(※こちらは一部、広告・宣伝が含まれます)
保険は一度加入したら
終わりではありません。
結婚、出産、育児休業からの復職、
住宅購入、子どもの進学など、
暮らしが変わるたびに
必要な保障も変化します。
加入当時は合っていた内容でも、
収入や家族構成が変われば、
保障が不足したり、
反対に保険料を
払い過ぎたりすることがあります😌🛡️
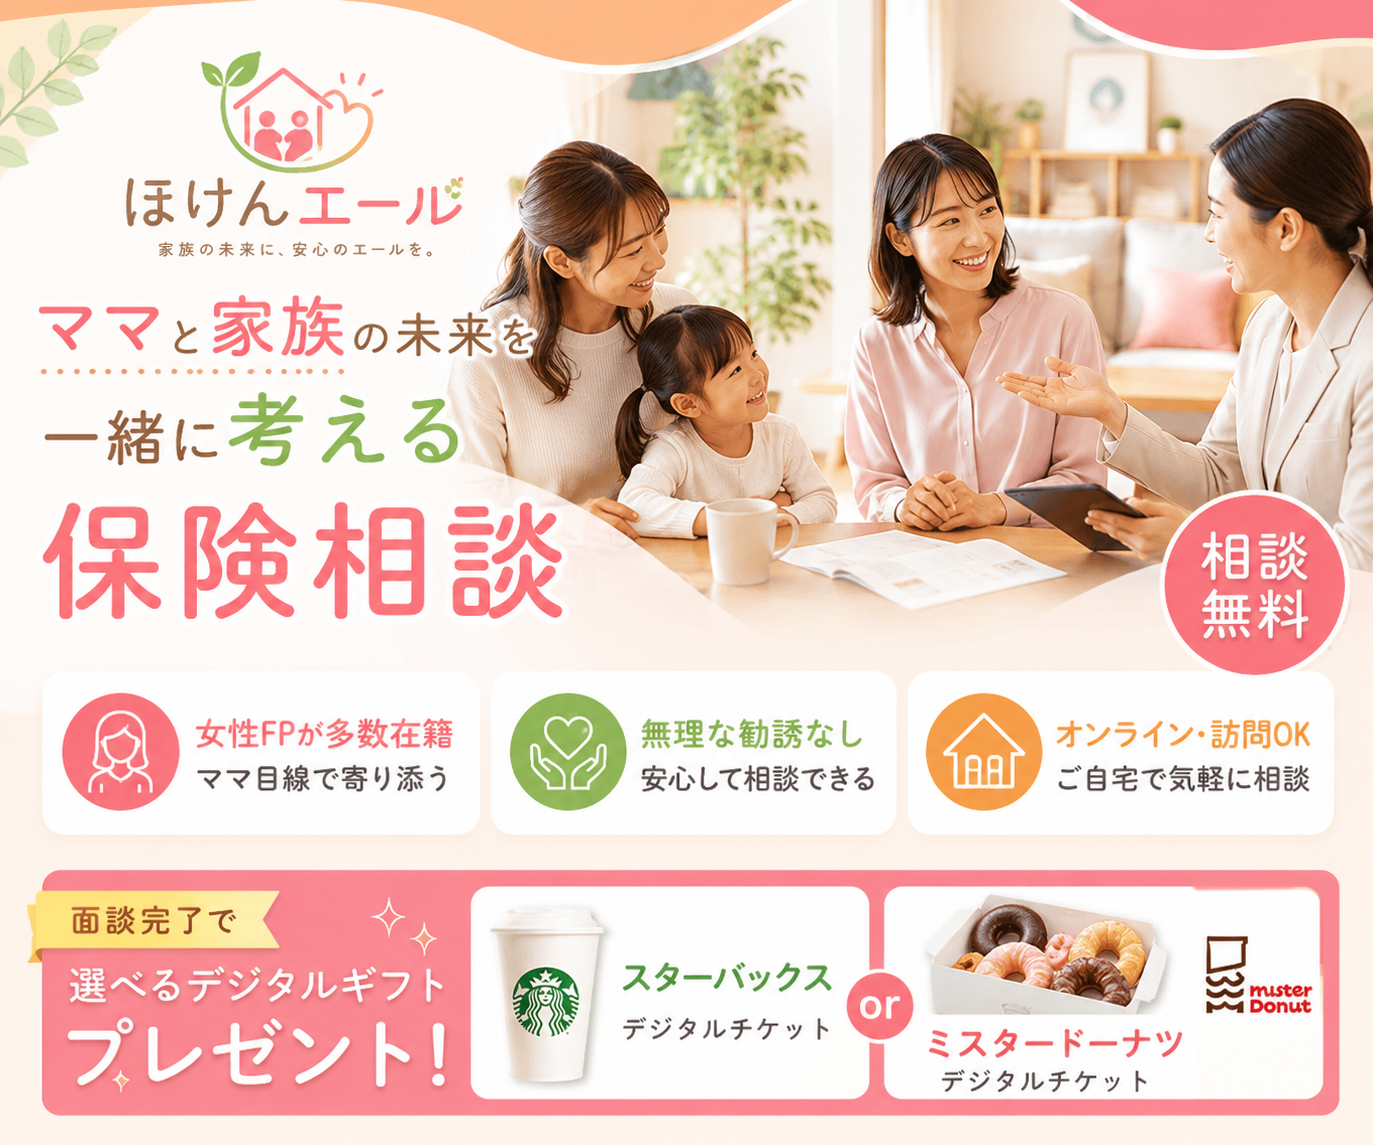
ほけんエールは、保険や家計、
将来のお金について
ファイナンシャルプランナーへ
相談できるサービスです。
公開情報では、
子育て世帯や20代から40代の女性を中心に、
対面やオンラインで相談でき、
相談料は何度でも無料と案内されています👩💼✨
見直しで大切なのは、
保険商品を探す前に、
生活のどこが変わったのかを
確認することです。
今の契約が良いか悪いかを
急いで決めるのではなく、
これから守りたい暮らしを
言葉にするところから始めましょう。
結婚や出産では家族全体の収入と役割を基準に考える
結婚前は自分の医療費や
葬儀費用を中心に考えていた人も、
家族が増えると、万が一の際に
残された家族の生活まで
考える必要が出てきます。
共働きであっても、家事や育児の役割、
収入差、貯蓄額によって
必要な保障は同じではありません💍👨👩👧
夫婦で同じ保険へ入ることより、
お互いが担っている役割を
確認することが先です🌿📘
収入を多く担う人に
大きな死亡保障が必要な場合もあれば、
育児や家事を中心に担う人が
入院した際の外部サービス費用へ
備える方が重要な家庭もあります。
出産前後は、保険を検討する
気持ちが高まりやすい時期です。
しかし、子どもが生まれた直後は
生活費や働き方がまだ固まっておらず、
将来の支出を正確に
読みにくいこともあります。
焦って契約を増やすのではなく、
育児休業中と復職後の収入、
保育料、教育資金の準備方法を
分けて考えましょう🍼💡
ほけんエールへ相談する際は、
夫婦それぞれの年収だけでなく、
勤務先の制度、今後の働き方、
毎月貯蓄へ回せる金額も伝えると、
家計を圧迫しにくい保障を
考えやすくなります。
住宅購入と復職は保険の優先順位が変わりやすい節目
住宅を購入すると、
住宅ローンという
大きな固定費が加わります。
団体信用生命保険へ加入している場合、
契約者に万が一のことがあれば
住宅ローン残高が
保障されるケースがあります。
ただし、日々の生活費や教育費まで
同時に確保できるとは限りません🏠🔑
住宅費が保障される分、
以前と同じ死亡保障を
持ち続ける必要がない家庭もあります。
住宅購入前後は、住宅ローンの
保障内容と現在加入している
生命保険を並べ、
役割が重なっていないかを
確認する良い機会です。
保険料を増やす前に、
住宅費・生活費・教育費のうち、
どの支出が残るのかを
整理しましょう⚖️✨
必要保障額は
住宅価格だけでは決まりません。
配偶者の収入や貯蓄、
子どもの年齢、
今後の進学方針によっても変わります。
育児休業から復職するときも
見直しの節目です。
世帯収入が増える一方で、
保育料、通勤費、外食費、
家事代行などの支出が
増える可能性があります。
収入が戻った安心感だけで
保険を追加せず、
復職後の家計が落ち着いてから、
無理なく継続できる保険料を
確認しましょう💼🌈
相談前に三つのメモを作ると提案を比較しやすくなる
保険相談では、専門家に任せれば
自動的に正解が見つかるわけではありません。
現在の状況や希望が曖昧なままだと、
提案された保障が自分に合うのか
判断しにくくなります。
相談前には完璧な家計簿を
作る必要はありませんが、
最低限の情報をメモしておくと
面談が具体的になります📝🔍
- 現在の収入、固定費、
貯蓄額、毎月の保険料 - 加入中の保険の保障額、
保険期間、更新時期 - 今後予定している出産、
復職、進学、住宅購入など
提案を受けたら、
何を守るための保障なのかを
一つずつ確認してください🐾💬
死亡保障なら生活費なのか教育費なのか、
医療保障なら入院費なのか収入減少なのか、
目的が分かれば保障額の
妥当性を考えやすくなります。
現在の保険証券や契約内容の
お知らせがある場合は、
手元に用意しておくとスムーズです。
分からない項目には印を付け、
保険料がいつまで同じなのか、
特約はいつまで続くのか、
解約した場合に不利益がないかを
質問しましょう😊📄
ほけんエールは何度でも
無料で相談できると案内されています。
初回で契約を決めるのではなく、
一度持ち帰って家族と話し合い、
疑問点を次の面談で確認する
使い方が安心です。
オンライン相談を選ぶ場合は、
家族が同席できる時間を確保し、
保険証券を画面越しでも
確認できるように準備しておきましょう。
相談場所によっては会話が
周囲へ聞こえる可能性があるため、
収入や健康状態などを
落ち着いて話せる環境も必要です📱🔐
担当FPによって、
説明の進め方や得意分野が
異なることもあります。
専門用語が多くて理解しにくい、
希望と異なる提案が続く、
契約を急かされているように感じる場合は、
その場で判断する必要はありません。
質問への回答が明確か、
デメリットまで説明してくれるかを確認し、
納得できる相手と相談を進めましょう🤝💡
(※イメージ画像となります)
暮らしの変化を基準に無理なく続く保障を選ぼう
保険を見直す目的は、
保険料を最安にすることでも、
保障を最大にすることでもありません。
病気や万が一の出来事が起きた際に、
家族の暮らしを大きく崩さず、
日常生活へ戻るまでの時間を
支えることが目的です🌱🛡️
子どもが小さい時期は
大きな死亡保障が必要でも、
成長して教育費の準備が進めば
必要額は変わります。
住宅ローンを完済した後や
子どもが独立した後は、
医療や介護、自分たちの老後へ
重点を移す家庭もあるでしょう。
保険は生活の変化に合わせて
役割を変えていくものです。
良い見直しとは、今の不安だけでなく、
次の生活変化にも
耐えられる家計を作ることです✨😊
提案された保険料が
現在は支払えても、
育児、転職、介護などで
収入が変化したときに
継続できるかを想像してください。
保障を手厚くし過ぎて
貯蓄ができなくなると、
急な出費へ対応しにくくなります。
保険証券を見直す日を、
誕生月や年末など覚えやすい時期に
決めておく方法もあります。
年に一度、受取人、住所、
保険料、保障終了時期を
確認するだけでも、
必要な手続きの忘れを
防ぎやすくなります📅✅
ほけんエールを利用する場合も、
担当FPの説明を
そのまま受け入れるのではなく、
提案理由、注意点、
契約を変更しない選択肢まで
確認する姿勢が大切です🤝🌿
結婚や出産などの大きな節目だけでなく、
働き方や家計に違和感を覚えたときも
見直しのタイミングです。
暮らしの変化を定期的に振り返り、
今の家族に必要な保障と、
将来も無理なく支払える保険料の
バランスを考えましょう。
ほけんエールの相談を
情報整理の機会として活用し、
家族全員が納得して
続けられる備えを選んでください😊✨
コメント